Les clés pour fixer les objectifs de collecte de fonds d’un gala de bienfaisance
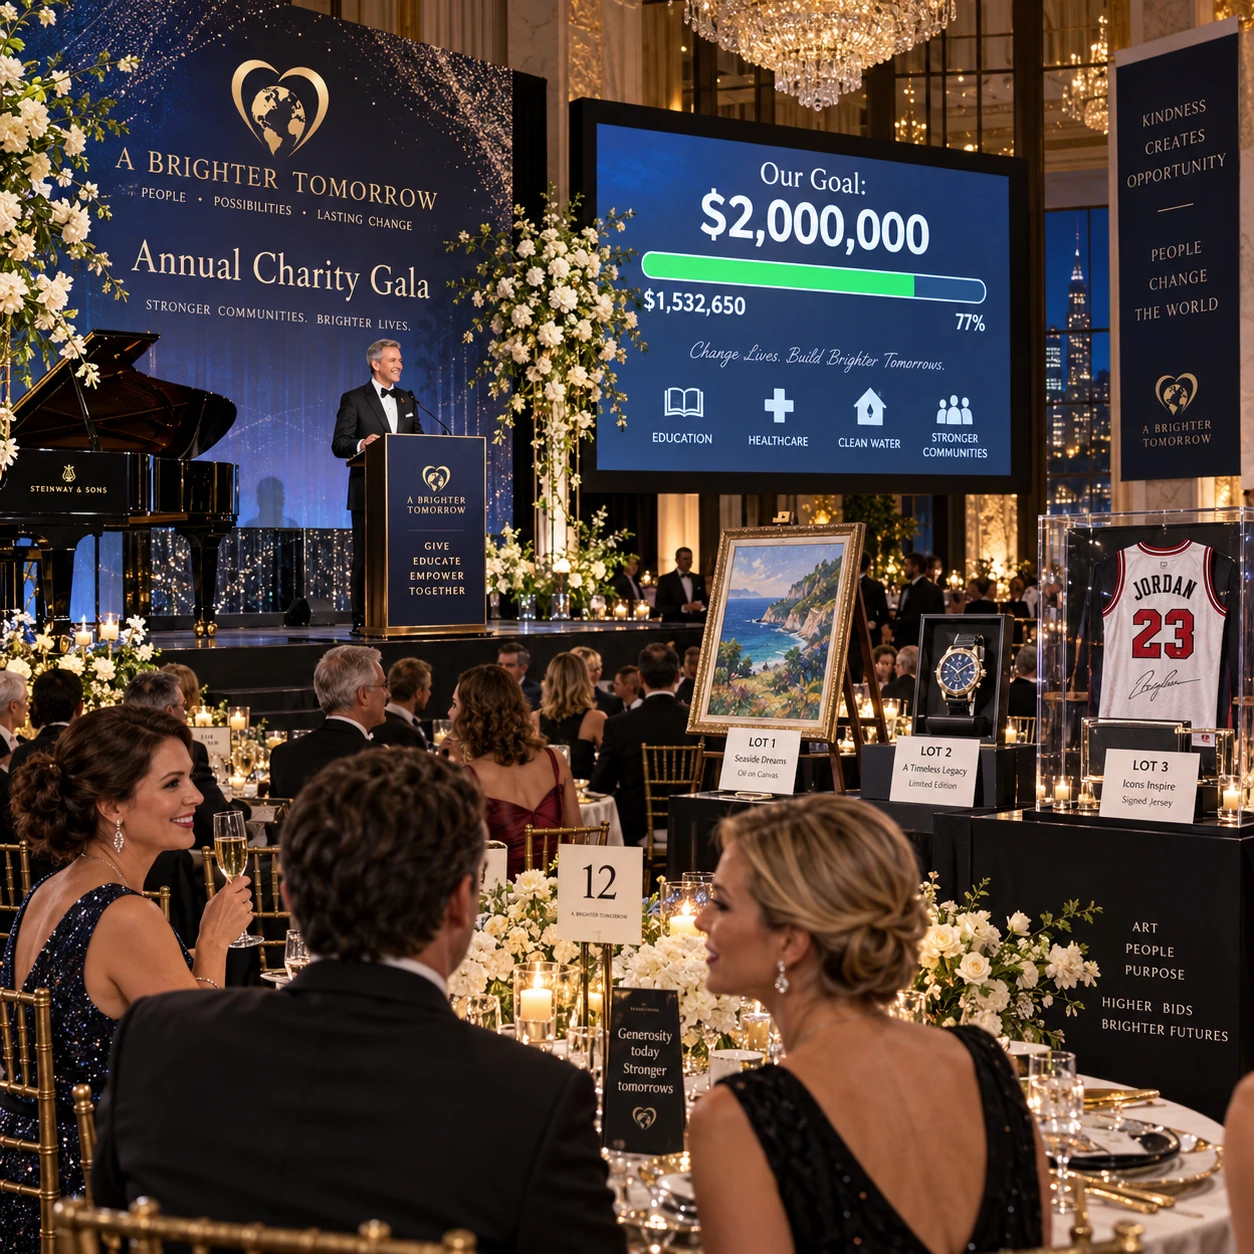
Un objectif de collecte de fonds donne une direction au gala de bienfaisance et aide chaque personne à comprendre ce que l’événement doit rendre possible. Pour qu’il mobilise plutôt qu’il ne décourage, il doit partir des besoins de la cause, tenir compte du budget du gala et s’appuyer sur des recettes que l’équipe peut raisonnablement générer.
La méthode consiste à définir l’impact recherché, calculer une cible financière réaliste, la répartir entre les sources de revenus, puis suivre les résultats. Cette démarche distingue clairement les sommes récoltées des fonds qui resteront réellement disponibles pour la mission.
Partir des besoins concrets de la cause
Un objectif de collecte de fonds pertinent commence par un besoin concret de la cause et par le montant nécessaire pour y répondre. Déterminez d’abord ce que les fonds financeront, puis reliez la cible à un résultat compréhensible pour les donateurs.
Par exemple, un organisme peut vouloir financer des repas, des séances d’accompagnement ou l’achat d’équipement. Le budget du programme concerné permet d’estimer le montant à réunir; l’équipe peut ensuite expliquer comment les dons contribueront à cet effort. Évitez toutefois de présenter un don donné comme la garantie d’un résultat précis si les coûts varient ou si les fonds soutiennent plusieurs activités.
Avant de fixer le montant, posez-vous trois questions :
- Quel besoin prioritaire le gala doit-il aider à financer ?
- Quel montant est nécessaire pour soutenir ce besoin pendant une période définie ?
- Quelle part peut raisonnablement provenir du gala, plutôt que d’autres sources de financement ?
Cette dernière distinction évite d’attribuer au gala toute une dépense annuelle que l’organisme finance aussi par des subventions ou des dons réguliers. Une cible crédible reflète le rôle réel de l’événement dans le financement de la mission.
Calculer un objectif financier réaliste
Pour calculer un objectif réaliste, estimez les recettes probables du gala, soustrayez les dépenses et comparez le bénéfice net visé aux besoins de la cause. Affichez la cible brute et la cible nette afin que l’équipe et les donateurs comprennent ce que chaque chiffre signifie.
La recette brute correspond au total recueilli grâce aux billets et aux tables, aux dons individuels, aux commandites, aux enchères et aux autres activités. Le bénéfice net est le montant qui reste après les coûts de l’événement : location de salle, repas, audiovisuel, décoration, frais de paiement et dépenses liées à la collecte.
Exemple : si le gala vise 50 000 € de recettes et que son budget prévisionnel s’élève à 15 000 €, le bénéfice net attendu est de 35 000 €. Si la cause a besoin de 40 000 € provenant de cet événement, il faut revoir les recettes prévues, négocier certains coûts ou envisager un objectif net différent. Promettre d’atteindre ce montant sans vérifier les hypothèses fragilise la confiance.
Utilisez les résultats des galas précédents comme repère, sans les traiter comme une garantie. Ajustez les prévisions selon le nombre de places, le prix des billets, les commandites confirmées, la capacité de l’équipe et les conditions de l’année. Une prévision prudente peut être moins spectaculaire, mais elle protège le budget et facilite les décisions.
Décomposer l’objectif par source de revenus
Répartissez l’objectif financier entre les principales sources de revenus : billets et tables, dons individuels, commandites, enchères et activités de collecte. Cette ventilation montre d’où doit venir chaque part de la cible et révèle rapidement les hypothèses trop optimistes.
Construisez un tableau de prévision avec, pour chaque source, le montant visé, le montant confirmé ou engagé et le responsable du suivi. Par exemple, vous pourriez prévoir 12 000 € de billets et de tables, 15 000 € de commandites, 13 000 € de dons individuels et 10 000 € d’enchères. Ces chiffres illustrent une répartition possible, pas une formule universelle.
- Billets et tables : estimez les ventes selon la capacité de la salle, les ventes antérieures et les invitations déjà acceptées. Un billet plus cher peut augmenter les recettes par place, mais aussi limiter la participation.
- Commandites : distinguez les engagements écrits des propositions encore en discussion. Une commandite annoncée n’est pas une recette confirmée tant que les modalités ne sont pas convenues.
- Dons individuels : basez les prévisions sur les habitudes de don, la capacité de sollicitation et les invitations à donner avant ou pendant le gala.
- Enchères et activités de collecte : évaluez leur rendement net, après les coûts éventuels d’acquisition, de logistique et de traitement des paiements.
La somme des objectifs par source doit correspondre à la cible globale. Si une seule activité doit combler une grande part du total, testez un scénario prudent : les enchères ou la vente de tables peuvent rapporter moins que prévu.
Mobiliser l’équipe et les donateurs autour de la cible
Pour mobiliser l’équipe et les donateurs, présentez une cible claire, reliez-la à l’impact attendu et expliquez comment le gala contribue au financement de la cause. Un montant devient plus parlant lorsque les personnes comprennent ce qu’il permettra de soutenir et pourquoi leur participation compte.
Préparez un message simple qui distingue le besoin, l’objectif net et les moyens de contribuer. L’équipe, les bénévoles, les responsables de table et les porte-parole doivent pouvoir reprendre les mêmes chiffres. Cette cohérence évite qu’un invité entende une cible de recettes brutes tandis qu’un autre pense au montant destiné aux programmes.
Adaptez ensuite les demandes aux publics. Les commanditaires peuvent être approchés avec une proposition claire sur leur contribution et la visibilité associée; les invités peuvent recevoir une invitation à acheter un billet, à réserver une table ou à faire un don. Pendant le gala, expliquez le besoin avant de lancer une sollicitation et indiquez comment les dons seront affectés.
Gardez une marge de transparence : précisez si les frais de l’événement sont déjà déduits du chiffre annoncé ou s’ils le seront après le gala. Cette précision est particulièrement importante lorsque le total affiché comprend la valeur estimée d’objets mis aux enchères ou des promesses de dons encore à confirmer.
Prévoir des paliers et des scénarios
Des paliers de collecte et plusieurs scénarios permettent de suivre la progression sans faire dépendre tout le gala d’un chiffre unique. Fixez une cible principale, des étapes intermédiaires et un seuil prudent fondés sur des hypothèses explicites.
Par exemple, l’équipe peut suivre les commandites confirmées avant l’événement, les billets vendus à une date donnée, puis les dons reçus pendant le gala. Pour chaque étape, notez le montant attendu, la date de vérification et la mesure à prendre en cas de retard. Si les ventes de tables sont en dessous des prévisions, vous pouvez intensifier les invitations ou réduire certaines dépenses non essentielles avant qu’elles ne deviennent incompressibles.
Préparez au minimum trois lectures du budget :
- Prudente : certaines places restent invendues et les enchères génèrent moins que prévu.
- De référence : les prévisions reposent sur les engagements confirmés et des résultats passés comparables.
- Favorable : la participation et les dons dépassent les attentes, sans compter ces recettes avant leur confirmation.
Ces scénarios aident à prendre des décisions; ils ne constituent pas des promesses. Une cible ambitieuse peut inspirer les participants, mais elle doit rester compatible avec la capacité de la salle, le calendrier de sollicitation et les relations entretenues avec les donateurs.
Suivre les résultats avant, pendant et après le gala
Suivez les résultats avant, pendant et après le gala en comparant les montants réels aux prévisions, par source de revenus et en valeur nette. Les indicateurs de réussite doivent montrer à la fois la progression de la collecte et la part réellement disponible pour la cause.
Avant l’événement, surveillez les commandites confirmées, les billets vendus, les tables réservées et les coûts déjà engagés. Pendant le gala, consignez les dons, les ventes aux enchères et les engagements de paiement en distinguant les sommes encaissées des promesses. Après l’événement, rapprochez les paiements, les frais et les factures avant d’annoncer un bénéfice net final.
Un tableau de suivi utile comprend la cible, le montant confirmé, le montant encaissé, les dépenses engagées et l’écart par rapport au budget. Ajoutez le nombre de donateurs et le taux de participation lorsque ces données aident à préparer la prochaine édition. Les recettes totales seules ne disent pas si la collecte a reposé sur quelques gros dons ou sur une base plus large de participants.
Après le gala, comparez les prévisions aux résultats, notez les coûts imprévus et demandez à l’équipe ce qui a facilité ou freiné les dons. Un écart n’est pas seulement un résultat à expliquer : c’est une information pour mieux fixer les objectifs, choisir les activités et planifier les sollicitations l’année suivante.
FAQ sur les objectifs de collecte de fonds
Comment savoir si un objectif de collecte de fonds est réaliste ?
Un objectif est réaliste si les recettes prévues s’appuient sur des données disponibles : résultats antérieurs, billets vendables, commandites engagées, capacité de sollicitation et budget détaillé. Vérifiez aussi qu’un scénario prudent laisse l’organisme en mesure de couvrir les dépenses essentielles.
Faut-il fixer une cible brute ou une cible nette des dépenses ?
Définissez les deux, mais mettez l’accent sur la cible nette lorsque vous expliquez le montant qui bénéficiera à la cause. La cible brute sert à piloter les ventes et les dons; le bénéfice net indique ce qui reste après les coûts du gala.
Comment intégrer les commandites dans le montant visé ?
Incluez les commandites dans les recettes prévues en séparant les montants confirmés, les propositions en négociation et les pistes non sollicitées. Pour une prévision prudente, ne traitez pas une commandite espérée comme un revenu garanti.
Quand faut-il ajuster l’objectif de collecte ?
Ajustez les prévisions lorsque des informations importantes changent, par exemple l’annulation d’un commanditaire, une baisse des ventes de billets ou une hausse des coûts. Conservez une trace de la cible initiale et expliquez tout changement à l’équipe; cela permet de mesurer les résultats sans déplacer les repères après coup.